Neu ab 2027: das Altersvorsorgedepot Jetzt informieren
Erst optimieren. Dann investieren.
Altersvorsorge: Wie groß ist Ihre Rentenlücke?
Die gesetzliche Rente deckt meist nur einen Teil Ihres heutigen Einkommens. Ich zeige Ihnen, wie groß die Lücke ist und welche Wege es gibt.
Beratung per Video oder Telefon in ganz Deutschland. Persönliche Termine nach Absprache.
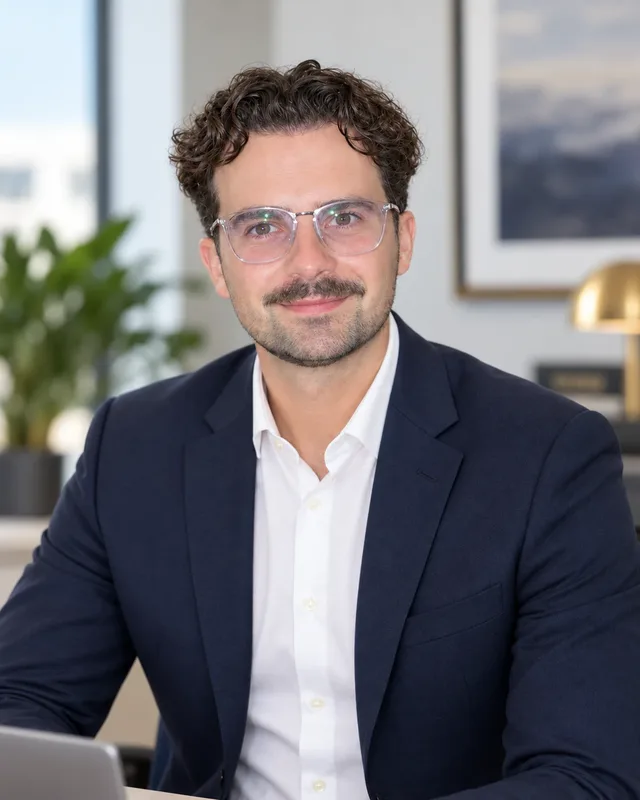 Antony BeslicVersicherungsmakler, berät in ganz Deutschland
- Versicherungsmakler nach § 34d GewO
- Mitglied im AfW
- Seit 2016 in der Finanzbranche
- Ein fester Ansprechpartner
Immer weniger zahlen für immer mehr Rentner
Beitragszahler je Rentner
So wenige zahlen 2050 voraussichtlich für einen Rentner.
Bis 2040 im Rentenalter
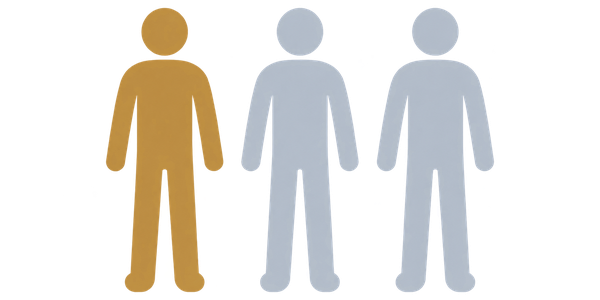
Fast jeder Dritte, der heute arbeitet oder Arbeit sucht.
Der Bund zahlt mit
Fast jeder 4. Euro aus dem Bundeshaushalt 2026 geht an die Rentenversicherung.
* Prognose. Quellen: Deutsche Rentenversicherung (1965, Westdeutschland); Bundesregierung, Antwort auf eine Kleine Anfrage 2025 (Pflichtversicherte je Rentenbezieher 2024); IW Köln (Prognose 2050); Statistisches Bundesamt, Juni 2026 (Erwerbspersonen 2025, die bis 2040 die Regelaltersgrenze erreichen); Bundeshaushalt 2026, Einzelplan 11 (127,42 Mrd. € von 524,54 Mrd. €).
Wie groß ist Ihre Rentenlücke?
Der Rechner berücksichtigt Kranken- und Pflegeversicherung und steigende Preise. Denn mit 1.000 € kaufen Sie in 30 Jahren nur noch so viel wie heute mit 552 €.
Drei Angaben, eine erste Orientierung. Der Rechner läuft nur in Ihrem Browser, es werden keine Daten übertragen.
Gilt für die gesetzliche Rente. Beamte und Mitglieder eines Versorgungswerks: Ihre Zahlen rechne ich im Gespräch mit Ihnen durch.
Gemeint ist der Betrag „Höhe Ihrer künftigen Regelaltersrente“ aus Ihrer Renteninformation, also die Rente ohne künftige Rentenanpassungen. Nicht gemeint sind die Rente wegen voller Erwerbsminderung und die Hochrechnungen mit Rentenanpassung.
Keine Renteninformation zur Hand? (50 % des heutigen Nettos)
Ihre monatliche Lücke in heutiger Kaufkraft
Der Rechner braucht JavaScript. Ist es deaktiviert, rechne ich Ihre Zahlen gern im Erstgespräch mit Ihnen durch.
–
- Bedarf im Alter (80 % des Nettos)
- –
- Rente nach rund 11 % Kranken- und Pflegeversicherung
- –
- Lücke bei Rentenbeginn mit 67 (2 % Inflation)
- –
- Kapitalbedarf für 20 Rentenjahre (grobe Größenordnung)
- –
Wie Sie diese Lücke schließen können, rechne ich in 45 Minuten kostenlos mit Ihnen durch.
Grobe Hochrechnung, ersetzt keine Beratung.
So wird gerechnet
Unverbindliche Hochrechnung mit gängigen Richtwerten: Bedarf 80 % des letzten Nettos, Rentenbeginn 67, Bezugsdauer 20 Jahre. Von der Bruttorente werden rund 11 % für Kranken- und Pflegeversicherung abgezogen. Steuern im Alter sind nicht berücksichtigt. Annahme: Bedarf und gesetzliche Rente steigen bis zum Rentenbeginn beide um 2 % pro Jahr. Der Kapitalbedarf ist nur eine grobe Größenordnung (Lücke bei Rentenbeginn × 12 Monate × 20 Jahre), ohne Verzinsung und ohne weitere Inflation im Ruhestand.
Drei Wege, die Lücke zu verkleinern
Alle laufen über Versicherungen. Welcher zu Ihnen passt, hängt von Beruf, Einkommen und Ihren Plänen ab.
Betriebliche Altersvorsorge
Sie zahlen aus dem Bruttogehalt ein, Ihr Arbeitgeber legt einen Zuschuss dazu. Mehr zur bAV
Fondsgebundene Rentenversicherung
Flexibel einzahlen, pausieren oder erhöhen. Die Kosten sehen Sie vor dem Abschluss in Euro.
Früh für Kinder und Enkel
Wer früh anfängt, braucht später kleinere Raten. Vorsorge fürs Kind
Welcher Weg passt zu Ihnen?
Worauf ich bei Ihrer Altersvorsorge achte
Eine Rente läuft Jahrzehnte. Deshalb prüfe ich mehr als den Beitrag.
Kosten in Euro
Ich zeige Ihnen vor dem Abschluss, was der Vertrag kostet, in Euro statt in Prozent.
Flexibilität
Sie sollten Beiträge senken, pausieren oder erhöhen können, wenn sich Ihr Leben ändert.
Rentenfaktor
Ich achte darauf, welcher Rentenfaktor garantiert ist und was er für Ihre spätere Rente bedeutet.
Erst absichern
Ohne Einkommen läuft kein Sparplan weiter. Deshalb prüfe ich zuerst, ob Ihre Arbeitskraft abgesichert ist.
★★★★★
„Bin seit ich 18 bin dabei und mehr als zufrieden. Regelmäßige Gespräche und Anpassungen an die Lebenssituationen.“
Fragen zur Altersvorsorge
Wie groß ist meine Rentenlücke?
Eine erste Orientierung gibt der Rentenrechner auf dieser Seite. Genau rechnen wir mit Ihrer Renteninformation im Erstgespräch.
Ab wann sollte ich vorsorgen?
So früh wie möglich. Je mehr Zeit bleibt, desto kleiner kann die monatliche Rate sein.
Was kostet mich das Erstgespräch?
Das Erstgespräch ist kostenlos. Bei einer Vermittlung erhalte ich Courtage vom Versicherer. Details zur Vergütung finden Sie in der Erstinformation. Die Prüfung Ihrer bestehenden Verträge ist kostenlos und ohne Pflicht.
Ihre Rentenlücke prüfen lassen
Schreiben Sie mir kurz, wie alt Sie sind und was Sie schon für das Alter haben. Ich melde mich innerhalb von zwei Werktagen.
Gern auch zu zweit: Partner, Eltern oder Großeltern kommen einfach mit ins Video. Ein Link reicht.
Online-Termin wählen (öffnet in neuem Tab)
Kurze Frage?
WhatsApp schreiben