Erst optimieren. Dann investieren.
Vorsorge für Ärzte, Apotheker, Anwälte und Steuerberater
Mit Versorgungswerk, auch für Architekten und weitere Kammerberufe. Ich ergänze gezielt: Berufsunfähigkeit, Krankenversicherung und Ruhestand.
Beratung per Video oder Telefon in ganz Deutschland. Persönliche Termine nach Absprache.
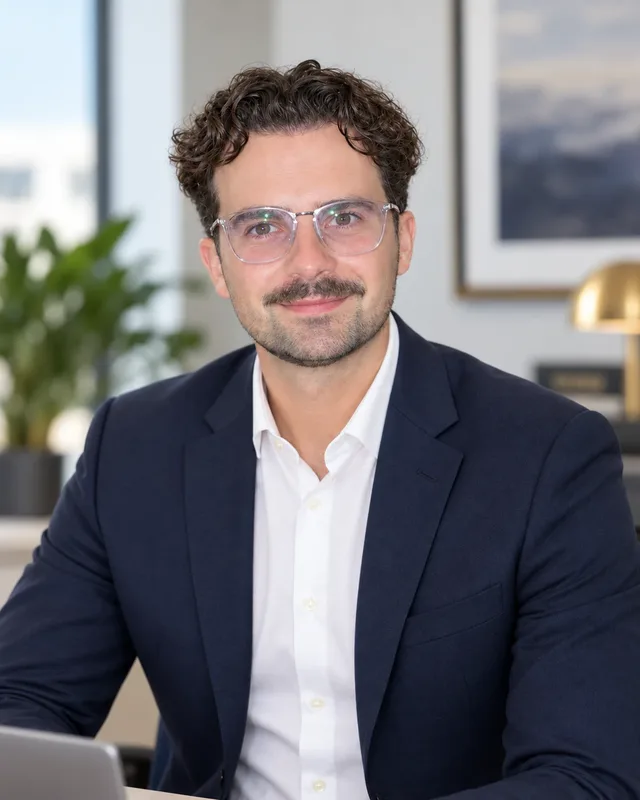 Antony BeslicVersicherungsmakler, berät Kammerberufe in ganz Deutschland
- Versicherungsmakler nach § 34d GewO
- Mitglied im AfW
- Seit 2016 in der Finanzbranche
- Ein fester Ansprechpartner
Ihr Weg, Ihre Vorsorge
Jede Berufsphase hat ihre eigenen Lücken. So begleite ich Sie vom Berufsstart bis zum Ruhestand.
- Berufsstart
Assistenzzeit, Referendariat oder erste Stelle: Befreiung von der gesetzlichen Rente beantragen und die Berufsunfähigkeit früh absichern, solange Sie gesund sind.
- Facharzt, Approbation, Zulassung
Das Einkommen steigt. Ich passe die BU-Rente an, ohne neue Gesundheitsprüfung, wenn Ihr Tarif das vorsieht.
- Eigene Praxis, Apotheke oder Kanzlei
Jetzt zählen Krankentagegeld, Ihre Krankenversicherung und die Absicherung des Betriebs.
- Ruhestand
Versorgungswerk, private Vorsorge und Krankenversicherung im Alter greifen ineinander. Ich rechne Ihre Lücke vorher aus.
Was das Versorgungswerk leistet und wo Lücken bleiben
Für Ihre Tätigkeit im Kammerberuf können Sie sich auf Antrag von der gesetzlichen Rentenversicherung befreien lassen. Wechseln Sie Tätigkeit oder Arbeitgeber, muss die Befreiung neu geprüft werden. Das Versorgungswerk übernimmt dann Ihre Grundversorgung. Die genauen Regeln stehen in seiner Satzung.
Das leistet es
- Altersrente. Die voraussichtliche Höhe steht in Ihrer jährlichen Mitteilung.
- Rente bei Berufsunfähigkeit
- Rente für Hinterbliebene
Hier bleiben oft Lücken
- Berufsunfähigkeit: Die Rente gibt es in der Regel nur, wenn Sie Ihren Beruf ganz aufgeben. Wer nur teilweise nicht mehr arbeiten kann, bekommt meist nichts.
- Krankenversicherung: Die regeln Sie selbst, gesetzlich oder privat.
- Lebensstandard: Ob die Altersrente reicht, zeigt erst der Vergleich mit Ihrem heutigen Netto.
Bringen Sie zum Gespräch die letzte Mitteilung Ihres Versorgungswerks mit. Angestellt in der Klinik oder Kanzlei? Dann auch die Mitteilung Ihrer Betriebsrente oder Zusatzversorgung. Wir rechnen beides ein.
Was fehlt bei Ihnen?
Berufsunfähigkeit: worauf Kammerberufe achten sollten
Eine private Berufsunfähigkeitsversicherung schließt die Lücke zwischen „geht nicht mehr ganz“ und „geht gar nicht mehr“.
Ab 50 % zahlen
Gute Tarife leisten, wenn Sie Ihren zuletzt ausgeübten Beruf zu mindestens 50 % nicht mehr ausüben können. Ein Chirurg, der nicht mehr operieren kann, muss nicht erst ganz aufhören. Das gilt genauso für die Apothekerin oder den Steuerberater.
Passend zu Ihrem Beruf
Angestellt in Klinik, Apotheke oder Kanzlei oder mit eigener Praxis, Apotheke oder Kanzlei: Ich stimme die BU auf Ihre tatsächliche Tätigkeit ab. Für Ärztinnen und Ärzte gehört eine Infektionsklausel dazu.
Nachversicherung
Sie erhöhen die BU-Rente später ohne neue Gesundheitsprüfung, etwa zur Facharztanerkennung, Niederlassung oder Kanzleigründung, wenn der Tarif das vorsieht.
Risikovoranfrage
Ich frage anonym bei mehreren Versicherern an. Sie sehen die Bedingungen vor dem Antrag.
★★★★★
„Er nimmt sich Zeit, alles ausführlich, und wenn nötig, mehrere Male zu erklären, bis man alles verstanden hat, ohne einen unter Druck zu setzen.“
Fragen zur Vorsorge mit Versorgungswerk
Reicht die Berufsunfähigkeitsrente des Versorgungswerks?
Meist nicht allein. In der Regel zahlt das Versorgungswerk nur, wenn Sie Ihren Beruf ganz aufgeben. Eine private BU zahlt bei guten Tarifen schon ab 50 % Berufsunfähigkeit. Die genauen Regeln stehen in der Satzung Ihres Versorgungswerks.
Woher weiß ich, wie hoch meine Rente aus dem Versorgungswerk wird?
Aus der jährlichen Mitteilung Ihres Versorgungswerks. Legen Sie sie zum Gespräch bereit.
Was kostet mich das Erstgespräch?
Das Erstgespräch ist kostenlos. Bei einer Vermittlung erhalte ich Courtage vom Versicherer. Details zur Vergütung finden Sie in der Erstinformation. Die Prüfung Ihrer bestehenden Verträge ist kostenlos und ohne Pflicht.
Vorsorge mit Versorgungswerk prüfen
Schreiben Sie mir kurz Ihren Beruf und Ihr Versorgungswerk. Ich melde mich innerhalb von zwei Werktagen.
Gern auch zu zweit: Partner, Eltern oder Großeltern kommen einfach mit ins Video. Ein Link reicht.
Online-Termin wählen (öffnet in neuem Tab)
Kurze Frage?
WhatsApp schreiben