Ihr PKV-Beitrag wurde erhöht? Ihre Möglichkeiten ansehen
Erst optimieren. Dann investieren.
PKV für Selbstständige, heute und im Alter gerechnet.
Günstig mit 30, teuer mit 70? Ich rechne mit Ihnen die Beiträge durch: heute, mit Familie und im Ruhestand. Danach entscheiden Sie.
Beratung per Video oder Telefon in ganz Deutschland. Persönliche Termine nach Absprache.
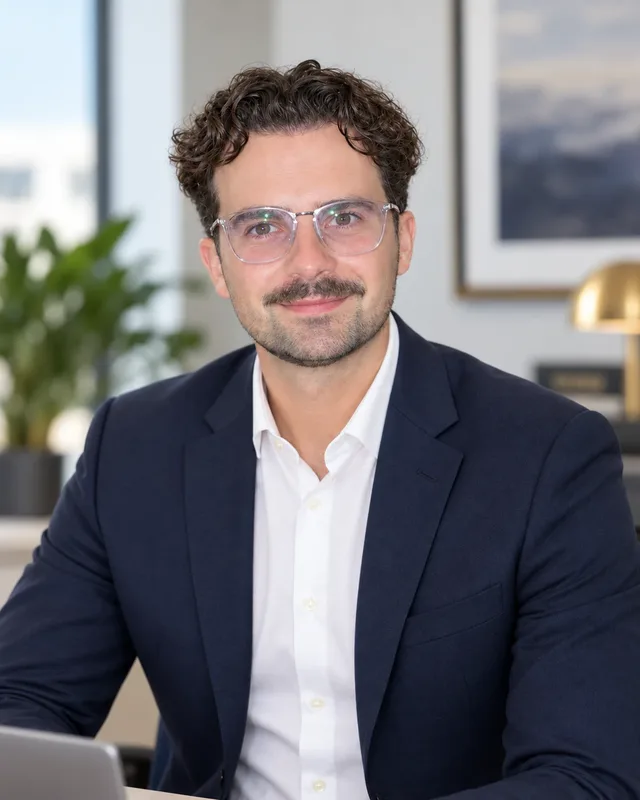 Antony BeslicVersicherungsmakler, berät Selbstständige in ganz Deutschland
- Versicherungsmakler nach § 34d GewO
- Mitglied im AfW
- Seit 2016 in der Finanzbranche
- Ein fester Ansprechpartner
Gesetzlich oder privat?
Die gesetzliche Krankenkasse rechnet nach Ihrem Einkommen, die private nach Alter, Gesundheit und Tarif. Dafür bestimmen Sie in der PKV selbst, wie gut Sie versichert sind.
Alle Unterschiede für Selbstständige ansehen
| Gesetzlich (GKV) | Privat (PKV) | |
|---|---|---|
| Beitrag | Nach Ihrem Einkommen, bis zur Beitragsbemessungsgrenze | Nach Eintrittsalter, Gesundheit und gewähltem Tarif, unabhängig vom Einkommen |
| Leistungen | Gesetzlich festgelegt, der Gesetzgeber kann sie ändern | Im Vertrag vereinbart, der Versicherer kann sie nicht einseitig kürzen |
| Arzt und Klinik | Kassenleistungen, vieles darüber hinaus zahlen Sie selbst | Freie Wahl von Ärzten, Spezialisten und Kliniken, je nach Tarif bis zu Chefarzt und Einbettzimmer |
| Krankengeld | Mit Wahlerklärung ab dem 43. Tag der Arbeitsunfähigkeit, dazu gibt es Wahltarife | Krankentagegeld in der Höhe und ab dem Tag, den Sie wählen, zum Beispiel ab dem 43. Tag |
| Familie | Partner und Kinder ohne eigenes Einkommen sind oft beitragsfrei mitversichert | Jede Person hat einen eigenen Vertrag mit eigenem Leistungsumfang |
| Im Alter | Pflichtversichert in der Rentnerkrankenversicherung: Beitrag auf Rente, Versorgungsbezüge und Arbeitseinkommen, etwa aus einer weiter betriebenen Selbstständigkeit. Freiwillig versichert: auch Miete und Kapitalerträge zählen, ein Mindestbeitrag bleibt | Altersrückstellungen dämpfen den Beitrag im Alter, ein Entlastungstarif senkt ihn gezielt |
| Wechsel | Als hauptberuflich Selbstständiger können Sie in die PKV wechseln | Die Entscheidung gilt meist dauerhaft, deshalb rechne ich sie vorher gründlich mit Ihnen durch |
Auch die gesetzliche Krankenkasse wird teurer
So viel zahlt ein gut verdienender Selbstständiger ohne Kinder pro Monat für Kranken- und Pflegeversicherung, gerechnet mit dem durchschnittlichen Zusatzbeitrag. In zehn Jahren von 805 € auf voraussichtlich 1.403 €, im Durchschnitt 5,7 % mehr pro Jahr.
Alle Werte ansehen
| Jahr | Höchstbeitrag pro Monat | Zum Vorjahr | Was sich geändert hat |
|---|---|---|---|
| 2017 | 805 € | Ausgangswert | |
| 2018 | 814 € | +9 € | Bemessungsgrenze +75 €, Kassensatz −0,1 Pkt. |
| 2019 | 853 € | +39 € | Bemessungsgrenze +112 €, Kassensatz −0,1 Pkt., Pflege +0,5 Pkt. |
| 2020 | 891 € | +38 € | Bemessungsgrenze +150 €, Kassensatz +0,2 Pkt. |
| 2021 | 929 € | +38 € | Bemessungsgrenze +150 €, Kassensatz +0,2 Pkt. |
| 2022 | 934 € | +5 € | Zuschlag Kinderlose +0,1 Pkt. |
| 2023 | 978 € | +44 € | Bemessungsgrenze +150 €, Kassensatz +0,3 Pkt. |
| 2024 | 1.051 € | +73 € | Bemessungsgrenze +188 €, Kassensatz +0,1 Pkt., Pflege +0,35 Pkt., Zuschlag Kinderlose +0,25 Pkt. |
| 2025 | 1.174 € | +123 € | Bemessungsgrenze +338 €, Kassensatz +0,8 Pkt., Pflege +0,2 Pkt. |
| 2026 | 1.261 € | +87 € | Bemessungsgrenze +300 €, Kassensatz +0,4 Pkt. |
| 2027 | 1.403 € (voraussichtlich) | +142 € | Bemessungsgrenze +562 €, Zuschlag Kinderlose +0,3 Pkt. |
Kassensatz: allgemeiner Beitragssatz mit durchschnittlichem Zusatzbeitrag. Pkt.: Prozentpunkte.
Für wen sich die PKV lohnt und für wen nicht
Eine PKV ist eine Entscheidung fürs ganze Leben. Deshalb sage ich Ihnen auch, wenn sie nicht zu Ihnen passt.
Eher privat, wenn …
- Ihnen Ihre Gesundheit und sehr gute Leistungen wichtig sind
- Ihr Einkommen stabil und eher hoch ist
- Sie gesund sind und früh einsteigen
- Sie Wert auf vertraglich festgelegte Leistungen legen
- Sie bereit sind, für Ihre Beiträge im Alter vorzusorgen
Eher gesetzlich, wenn …
- Ihr Einkommen stark schwankt oder unsicher ist
- Sie mehrere Kinder mitversichern möchten
- Sie ernste Vorerkrankungen haben
- Sie vielleicht bald wieder angestellt arbeiten
Was eine gute PKV für Selbstständige braucht
Der niedrigste Beitrag ist selten der passende. Auf diese vier Punkte achte ich besonders.
Krankentagegeld
Wenn Sie krank sind, verdienen Sie nichts. Das Krankentagegeld zahlt nach der vereinbarten Karenzzeit, zum Beispiel ab dem 43. Tag der Arbeitsunfähigkeit. Höhe und Beginn sollten zu Ihrem Einkommen und Ihren Rücklagen passen.
Beitragsentlastung im Alter
Mit einem Beitragsentlastungstarif zahlen Sie heute etwas mehr und ab einem vereinbarten Alter weniger.
Passender Selbstbehalt
Ein höherer Selbstbehalt senkt den Beitrag. Er sollte aber zu Ihren Rücklagen passen.
Stabiler Versicherer
Wichtig ist, wie sich die Beiträge eines Tarifs über Jahre entwickelt haben, nicht nur der Preis heute.
Wie sieht das für Sie aus?
Häufige Fälle, kurz erklärt
Die Einzelheiten klären wir im Termin.
Ein Kind kommt
Wie Ihr Kind versichert wird, hängt davon ab, wie Sie und Ihr Partner versichert sind. Das klären wir rechtzeitig vor der Geburt.
Das Einkommen schwankt
Ein passender Selbstbehalt und Rücklagen fangen schwache Monate ab.
So läuft die Beratung ab
Komplett digital, per Video oder Telefon.
Anfrage
Sie schreiben mir kurz, wie Sie heute versichert sind.
Videotermin
Rund 45 Minuten. Wir rechnen GKV und PKV mit Ihren Zahlen durch.
Ihre Entscheidung
Sie bekommen den Vergleich schriftlich und entscheiden dann.
Worauf ich bei Ihrer PKV achte
Ich prüfe, was eine private Krankenversicherung heute kostet und leistet und wie sie für Ihr ganzes Leben aufgestellt ist.
- Große Auswahl: Als Makler mit Zugang zu über 380 Versicherern vergleiche ich die Tarife vieler PKV-Anbieter, an keine Gesellschaft gebunden.
- Schutz, wenn es ernst wird: Ich prüfe die Bedingungen genau, vor allem die Leistungen bei schweren Erkrankungen und hohen Behandlungskosten.
- Medizinische Freiheit: Ich achte auf Tarife, mit denen Sie Ärzte, Spezialisten und Kliniken frei wählen.
- Wirtschaftlich starke Versicherer: Ich analysiere Kennzahlen wie Eigenkapital, Solvabilität und Rückstellungen sowie die bisherige Beitragsentwicklung der Tarife.
- Passend zu Ihnen: Selbstbeteiligung, Leistungsumfang und spätere Anpassungen stimme ich auf Ihren Beruf und Ihre Pläne ab.
- Nachvollziehbar: Sie verstehen die wesentlichen Unterschiede und wissen, warum ich Ihnen einen Tarif empfehle.
„Mein Ziel ist nicht, dass Sie einfach eine private Krankenversicherung abschließen. Mein Ziel ist eine Entscheidung, mit der Sie Ihr ganzes Leben lang zufrieden sind.“
★★★★★
„[…] Die Beratung war ehrlich und verständlich, und ich habe am Ende einen Tarif mit wirklich gutem Leistungsumfang bekommen. […]“
Fragen zur PKV für Selbstständige
Ab welchem Einkommen lohnt sich die PKV?
Eine feste Grenze gibt es nicht. Es kommt auf Ihr Alter, Ihre Gesundheit, Ihre Familie und Ihre Pläne an. Das rechne ich mit Ihren echten Zahlen durch.
Brauche ich ein Krankentagegeld?
Als Selbstständiger meistens ja. Ohne Krankentagegeld fehlt Ihnen bei längerer Krankheit das Einkommen.
Was kostet mich das Erstgespräch?
Das Erstgespräch ist kostenlos. Bei einer Vermittlung erhalte ich Courtage vom Versicherer. Details zur Vergütung finden Sie in der Erstinformation. Die Prüfung Ihrer bestehenden Verträge ist kostenlos und ohne Pflicht.
Kostenlose PKV-Beratung anfragen
Schreiben Sie mir kurz, wie Sie heute versichert sind und was Sie beruflich machen. Ich melde mich innerhalb von zwei Werktagen.
Gern auch zu zweit: Partner, Eltern oder Großeltern kommen einfach mit ins Video. Ein Link reicht.
Online-Termin wählen (öffnet in neuem Tab)
Kurze Frage?
WhatsApp schreiben