Erst optimieren. Dann investieren.
Baufinanzierung für Kauf, Neubau und Anschluss.
Zugang zu über 450 Banken und Sparkassen. Ich begleite Sie vom ersten Budget bis zur Auszahlung.
Immobiliardarlehensvermittler nach § 34i GewO. Beratung per Video oder Telefon in ganz Deutschland. Persönliche Termine nach Absprache.
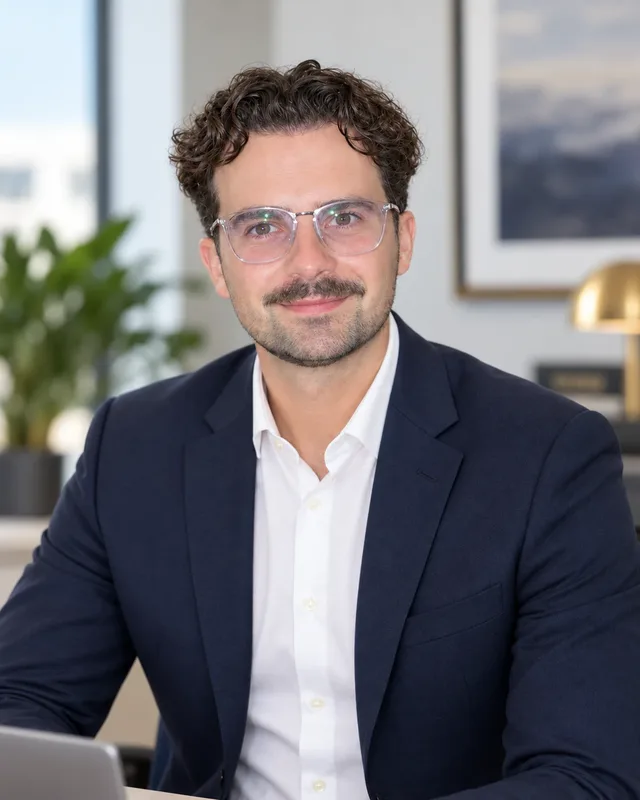 Antony BeslicImmobiliardarlehensvermittler, berät in ganz Deutschland
- Immobiliardarlehensvermittler nach § 34i GewO
- Vergleich vieler Banken und Sparkassen
- Seit 2016 in der Finanzbranche
- Ein fester Ansprechpartner
In 6 Schritten bis zur Auszahlung
So läuft eine Finanzierung mit mir ab.
Erstgespräch und Budget
Wir klären Ihr Vorhaben und rechnen aus, welcher Kaufpreis und welche Rate zu Ihnen passen. Dabei prüfe ich auch Ihre Versicherungen: Wird dort Geld frei, kann es die Rate entlasten.
Unterlagen
Meine Checkliste bekommen Sie als PDF mit Ihrer Eingangsbestätigung. Ich prüfe die Unterlagen auf Vollständigkeit. Den sicheren Übermittlungsweg stimmen wir kurz ab.
Bankenvergleich
Ich prüfe die Konditionen am Markt und bespreche mit Ihnen die passenden Angebote.
Angebot und Finanzierungszusage
Die Bank prüft Ihre Unterlagen und die Immobilie und sagt die Finanzierung verbindlich zu.
Kaufvertrag und Darlehensvertrag
Mit der Zusage unterschreiben Sie den Darlehensvertrag und beim Notar den Kaufvertrag.
Auszahlung
Sind alle Voraussetzungen erfüllt, zahlt die Bank das Darlehen aus, beim Neubau nach Baufortschritt.
Bereit für Schritt 1?
Welche Monatsrate kommt auf Sie zu?
Eine schnelle Orientierung für Rate, Darlehen und Belastung. Läuft nur in Ihrem Browser.
Lebenshaltung, Auto, Versicherungen und andere Kredite, ohne Ihre heutige Miete.
Ihre monatliche Rate
Der Rechner braucht JavaScript. Ist es deaktiviert, rechne ich Ihre Zahlen gern im Erstgespräch mit Ihnen durch.
–
Rechenhilfe mit Ihren eigenen Annahmen. Kein Angebot, kein effektiver Jahreszins.
- Grunderwerbsteuer (–)
- –
- Maklerprovision
- –
- Notar und Grundbuch (ca. 2 %)
- –
- Kaufnebenkosten gesamt
- –
- Darlehensbetrag
- –
- Restschuld nach 10 Jahren
- –
- Anteil am Haushaltsnetto
- –
- Danach bleiben im Monat
- –
Kaufnebenkosten: Grunderwerbsteuer nach Bundesland (Stand 2026), mit Makler 3,57 % Käuferprovision, Notar und Grundbuch pauschal ca. 2 %. Annuitätendarlehen mit festem Zins, vereinfachte Rechnung ohne Zinsbindungsende, Sondertilgungen und Förderkredite. Der Zins ist ein Beispielwert, Ihre Konditionen hängen von Bonität, Objekt und Eigenkapital ab. Die Einordnung folgt der Faustregel: Rate bis 35 % des Haushaltsnettos gilt als tragbar, bis 40 % als knapp, darüber als hoch.
Konditionen prüfen lassen?
Was 0,3 Prozentpunkte bei einem Haus für 500.000 € ausmachen
- 100 €weniger Rate im Monat
- 13.370 €weniger Gesamtbelastung
Rechenbeispiel: Kaufpreis 500.000 €, Darlehen 400.000 €, 2 % anfängliche Tilgung, 10 Jahre Zinsbindung, Sollzins 4,00 % statt 4,30 % (Rate 2.000 € statt 2.100 €). Gesamtbetrag bis zur vollständigen Tilgung bei unveränderten Konditionen: 660.265,67 € statt 673.635,83 €. Ihre Konditionen hängen von Ihrer Finanzierung ab.
Unterlagen-Checkliste
Alle Unterlagen, die Banken für eine Immobilienfinanzierung brauchen, auf einer Liste. Sie kommt als PDF mit Ihrer Eingangsbestätigung.
Für das erste Gespräch müssen noch nicht alle Unterlagen vorliegen.
Selbstständig? Statt Gehaltsnachweisen braucht die Bank meist die Steuerbescheide und Jahresabschlüsse der letzten zwei bis drei Jahre und eine aktuelle betriebswirtschaftliche Auswertung (BWA). Auch das steht auf der Liste.
Anschlussfinanzierung rechtzeitig planen
Wer erst kurz vor Ablauf reagiert, unterschreibt oft einfach das Angebot der eigenen Bank. Vergleichen Sie spätestens 12 Monate vorher. Mit einem Forward-Darlehen sichern Sie den Zins bis zu fünf Jahre im Voraus, gegen einen Aufschlag.
Fragen zur Finanzierung
Wie viel Eigenkapital brauche ich?
Als Faustregel sollten mindestens die Kaufnebenkosten aus Eigenkapital gezahlt werden. Mehr Eigenkapital verbessert den Zins. Finanzierungen mit wenig Eigenkapital sind möglich, aber teurer.
Finanzieren Sie auch Kapitalanlagen?
Ja. Die Einzelheiten besprechen wir im Termin.
Was passiert mit der Rate, wenn ich nicht mehr arbeiten kann?
Die Rate läuft weiter, auch wenn Ihr Einkommen wegfällt. Werden Sie berufsunfähig, zahlt Ihnen eine Berufsunfähigkeitsversicherung eine monatliche Rente. Ich prüfe beides zusammen: Finanzierung und Absicherung. Mehr dazu: Berufsunfähigkeit absichern.
Ihre Finanzierung prüfen lassen
Schreiben Sie mir kurz, was Sie vorhaben. Mit der Eingangsbestätigung bekommen Sie meine Unterlagen-Checkliste.
Gern auch zu zweit: Partner, Eltern oder Großeltern kommen einfach mit ins Video. Ein Link reicht.
Online-Termin wählen (öffnet in neuem Tab)
Kurze Frage?
WhatsApp schreiben