Erst optimieren. Dann investieren.
Vorsorge fürs Kind. Den Zinseszins nutzen.
Für Eltern und Großeltern, auch mit kleinem Budget. Je früher Sie anfangen, desto kleiner kann die monatliche Rate sein.
Beratung per Video oder Telefon in ganz Deutschland. Persönliche Termine nach Absprache.
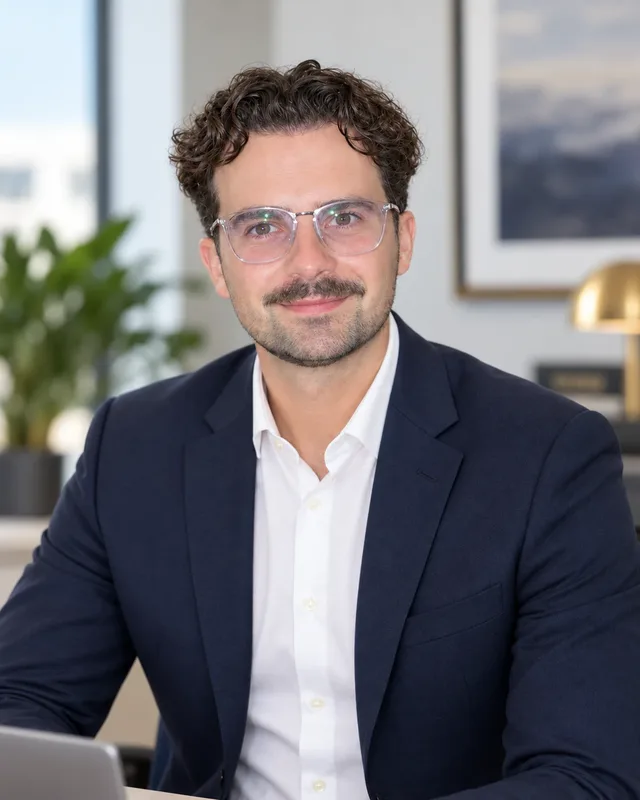 Antony BeslicVersicherungsmakler, berät Familien in ganz Deutschland
- Versicherungsmakler nach § 34d GewO
- Mitglied im AfW
- Seit 2016 in der Finanzbranche
- Ein fester Ansprechpartner
Alleinerziehend: Wenn Ihnen etwas passiert, ist Ihr Kind dann versorgt?
Hängt alles an einem Einkommen, sind Berufsunfähigkeit und Todesfallschutz doppelt wichtig.
Risikolebensversicherung
Die Summe sollte reichen, bis Ihr Kind auf eigenen Beinen steht. Was das kostet, rechne ich mit Ihrem Alter und Ihrer Gesundheit aus.
Wer verwaltet das Geld?
Erbt ein minderjähriges Kind, muss jemand das Geld für es verwalten. Mit Notar oder Anwalt können Sie vorsorgen und geeignete Personen benennen. Ich sorge dafür, dass die Versicherung dazu passt.
Wollen Sie Ihr Kind oder Enkelkind zum Millionär machen?
Der Zinseszins zeigt, was Zeit ausmacht. Je früher Sie anfangen, desto kleiner die Rate: Die Tabelle zeigt, welche monatliche Sparrate bis zum 67. Geburtstag rechnerisch 1.000.000 € ergibt. Ohne Kosten gerechnet, keine Prognose.
| Sparbeginn | 2 % | 4 % | 6 % | 8 % |
|---|---|---|---|---|
| Bei Geburt | 596 € | 255 € | 100 € | 37 € |
| Mit 5 Jahren | 684 € | 315 € | 135 € | 55 € |
| Mit 10 Jahren | 790 € | 392 € | 182 € | 81 € |
| Mit 15 Jahren | 917 € | 490 € | 247 € | 120 € |
bis 100 € bis 250 € bis 500 € mehr
Vereinfachte Modellrechnung mit gleichbleibenden Zahlungen am Monatsende bis zum 67. Geburtstag. Beträge auf volle Euro gerundet. Sämtliche Fonds- und Versicherungskosten sowie Steuern bleiben unberücksichtigt. Kosten erhöhen die erforderliche Sparrate. Die tatsächliche Wertentwicklung schwankt und kann negativ sein. Das Kapitalziel ist nicht garantiert.
- Kaufkraft heute
- rund 265.000 €
- Rechnerische Rente
- 2.500 € im Monat, brutto, Rentenfaktor 25 als Annahme
Für ein heute geborenes Kind entsprechen 1.000.000 € mit 67 bei angenommenen 2 % Inflation rund 265.000 € heutiger Kaufkraft. Bei einem angenommenen Rentenfaktor von 25 ergäbe eine Million Euro verrentbares Kapital rechnerisch 2.500 € monatliche Bruttorente. Ob dieser Faktor garantiert ist und für welches Kapital er gilt, hängt vom konkreten Vertrag ab.
Für Eltern und Großeltern
Auch 25 oder 50 € im Monat sind ein Anfang. Für die Altersvorsorge Ihres Kindes zählt vor allem die Zeit. Sie ist wichtiger als das Sparen fürs erste Auto mit 18.
Für Großeltern
Großeltern können den Vertrag für ihr Enkelkind selbst abschließen und sind dann Versicherungsnehmer. Was mit dem Vertrag passiert, wenn ihnen etwas zustößt, legen wir vorher fest.
Rufen Sie mich an, ich erkläre es Ihnen am Telefon, ohne Verpflichtung: 01520 8946947.
Gut zu wissen
- Auf wessen Namen: Meist sind Sie Versicherungsnehmer und Ihr Kind die versicherte Person. Sie behalten die Entscheidung.
- Mit 18 passiert nichts automatisch. Sie entscheiden, ob und wann Ihr Kind den Vertrag übernimmt.
- Pausieren: Viele Tarife erlauben, den Beitrag zu senken oder auszusetzen. Die Regeln prüfe ich vorher.
Absicherung fürs Kind
Die gesetzliche Unfallversicherung schützt Kinder vor allem in Kita und Schule und auf den Wegen dorthin. Unfälle in der Freizeit sind regelmäßig nicht versichert. Für Krankheit und Freizeit gibt es eigene Lösungen.
Kinderinvaliditätsversicherung
Zahlt, wenn Ihr Kind durch Unfall oder Krankheit dauerhaft schwer beeinträchtigt wird. Das deckt eine Unfallversicherung allein nicht ab.
Kinderunfallversicherung
Zahlt bei bleibenden Schäden nach einem Unfall, auch in der Freizeit.
Schüler-BU
Einige Versicherer bieten schon Schülerinnen und Schülern eine Berufsunfähigkeitsversicherung an. Die Gesundheitsfragen werden früh beantwortet, wenn Ihr Kind meist noch gesund ist.
Lieber anrufen? 01520 8946947. Persönliche Termine nach Absprache.
★★★★★
„Bin seit ich 18 bin dabei und mehr als zufrieden. Regelmäßige Gespräche und Anpassungen an die Lebenssituationen.“
Fragen zur Vorsorge für Kinder
Was sollten wir als junge Familie zuerst absichern?
Haftpflicht prüfen, dann das Einkommen beider Eltern gegen Berufsunfähigkeit, dann einen Todesfallschutz. Erst danach lohnt sich das Sparen fürs Kind.
Lohnt sich eine Kinder-Vorsorge über eine Versicherung?
Je früher Sie anfangen, desto mehr Zeit hat das Geld. Wie viel das ausmachen kann, zeigt das Beispiel oben. Die Kosten besprechen wir, bevor Sie unterschreiben.
Was kostet mich das Erstgespräch?
Das Erstgespräch ist kostenlos. Bei einer Vermittlung erhalte ich Courtage vom Versicherer. Details zur Vergütung finden Sie in der Erstinformation. Die Prüfung Ihrer bestehenden Verträge ist kostenlos und ohne Pflicht.
Familie absichern, fürs Kind vorsorgen
Schreiben Sie mir kurz, wie Ihre Familie aussieht und was Sie schon haben. Lieber anrufen? 01520 8946947. Ich melde mich innerhalb von zwei Werktagen.
Gern auch zu zweit: Partner, Eltern oder Großeltern kommen einfach mit ins Video. Ein Link reicht.
Online-Termin wählen (öffnet in neuem Tab)
Kurze Frage?
WhatsApp schreiben